- نویسنده : openavijeh
- ۲۰ آبان ۱۴۰۵
- کد خبر 28399
- بدون نظر
- ایمیل
- پرینت
سایز متن /
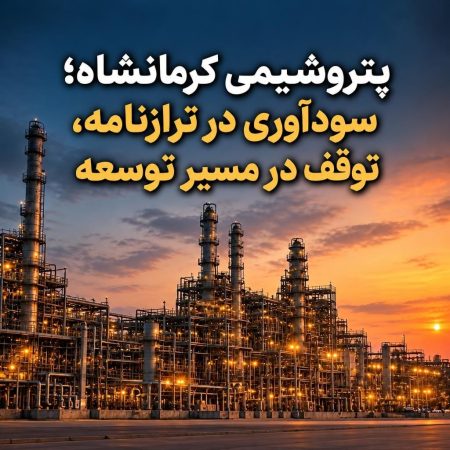
به گزارش سرخط پتروشیمی، افزایش ۱۰۵ درصدی سود خالص در کنار افت صادرات اوره و رشد تنها یکدرصدی پیشرفت فاز دوم، عملکرد مدیریتی «کرماشا» را با پرسشهای جدی مواجه کرده است.
صورتهای مالی نیمه نخست سال ۱۴۰۵ پتروشیمی کرمانشاه از افزایش ۱۰۵ درصدی سود خالص و ثبت سود ۶ هزار و ۳۸۲ میلیارد تومانی حکایت دارد؛ رقمی که در نگاه نخست میتواند نشانهای از بهبود عملکرد اقتصادی این مجموعه باشد، اما واکاوی جزئیات گزارش مالی و وضعیت طرحهای توسعهای، تصویر متفاوتی از عملکرد این شرکت ارائه میدهد؛ تصویری که ضرورت پاسخگویی مدیریت مجموعه را بیش از گذشته برجسته میکند.
بدون تردید افزایش سودآوری در صنعت پتروشیمی اتفاق مثبتی است، اما پرسش اساسی اینجاست که چه سهمی از این رشد، حاصل ارتقای بهرهوری، افزایش تولید و فروش و بهبود عملکرد عملیاتی بوده و چه میزان تحت تأثیر متغیرهای بیرونی، بهویژه نرخ تسعیر ارز، قرار داشته است؟
بررسی صورتهای مالی نشان میدهد بخشی از سود شناساییشده، از محل تسعیر ارز حاصل شده و حدود ۶۰۰ میلیارد تومان نیز به سود تسعیر صرافی بانکی اختصاص دارد. بنابراین نمیتوان تمام افزایش سود را به بهبود عملکرد عملیاتی نسبت داد. بهخصوص آنکه حاشیه سود ناخالص شرکت از ۶۲.۵۴ درصد به ۶۰.۴۸ درصد کاهش یافته و بهای تمامشده درآمدهای عملیاتی با رشد ۵۹ درصدی، سریعتر از درآمد عملیاتی افزایش پیدا کرده است.
از سوی دیگر، کاهش ۳۵ درصدی صادرات اوره، پرسش دیگری را پیش روی مدیریت قرار میدهد. صادرات این محصول از ۲۲۹ هزار و ۶۴ تن در نیمه نخست سال گذشته به ۱۴۸ هزار و ۶۳۱ تن در دوره مشابه امسال رسیده است. این کاهش در شرایطی رخ داده که سودآوری شرکت رشد قابلتوجهی داشته است. بنابراین لازم است مدیریت توضیح دهد افزایش سود تا چه اندازه با بهبود موقعیت صادراتی و تقویت بازارهای فروش همراه بوده است.
اما شاید مهمترین چالش مدیریتی پتروشیمی کرمانشاه را باید در سرنوشت فاز دوم این مجتمع جستوجو کرد؛ پروژهای که قرار بود با تکمیل آن، ظرفیت تولید و اشتغالزایی مجموعه افزایش یابد و زمینه ایجاد حدود ۳۰۰ فرصت شغلی مستقیم و نزدیک به ۲ هزار فرصت شغلی غیرمستقیم فراهم شود.
مطابق گزارش تفسیری مدیریت، پیشرفت فیزیکی فاز دوم در پایان شهریورماه ۱۴۰۵ به ۸۷ درصد رسیده است؛ در حالی که این شاخص در پایان اسفندماه سال گذشته ۸۶ درصد بوده است. به بیان روشنتر، این پروژه طی شش ماه تنها یک واحد درصد پیشرفت داشته است؛ عددی که با توجه به اهمیت اقتصادی و اشتغالزایی طرح، بههیچوجه نمیتواند از کنار آن بهسادگی عبور کرد.
در حالی که انتظار میرفت پروژه در مسیر بهرهبرداری تا پایان دیماه ۱۴۰۵ قرار گیرد، گزارش پیشرفت فیزیکی این پرسش را مطرح میکند که آیا زمانبندی اعلامشده همچنان قابلیت تحقق دارد؟ اگر پروژهای با پیشرفت ۸۶ درصدی در یک بازه ششماهه تنها یک درصد پیشرفت میکند، چه برنامه عملیاتی مشخصی برای عبور از موانع اجرایی و تکمیل آن وجود دارد؟
اینجا دیگر موضوع صرفاً تأمین منابع مالی نیست؛ بلکه برنامهریزی، مدیریت پیمانکاران، تأمین تجهیزات، رفع موانع اجرایی و نظارت مستمر بر روند تکمیل پروژه نیز در کانون مسئولیت مدیریت قرار میگیرد.
پتروشیمی کرمانشاه از یکسو افزایش سود ناشی از شرایط ارزی را در صورتهای مالی خود ثبت میکند و از سوی دیگر، با افت صادرات و کندی محسوس در اجرای یکی از مهمترین طرحهای توسعهای مواجه است. این دوگانگی نشان میدهد که ارزیابی عملکرد یک مجموعه صنعتی را نمیتوان صرفاً به رقم سود خالص محدود کرد.
مدیرعامل پتروشیمی کرمانشاه باید به این پرسشها پاسخ دهد که برنامه جبران افت صادرات اوره چیست؟ سهم واقعی عوامل عملیاتی در رشد سودآوری چقدر است؟ چرا پروژه فاز دوم با وجود عبور از ۸۶ درصد پیشرفت، در شش ماه تنها یک درصد جلو رفته و چه تضمینی برای تحقق زمانبندی بهرهبرداری وجود دارد؟
سودآوری زمانی به یک دستاورد پایدار تبدیل میشود که در کنار آن، تولید تقویت شود، بازارهای صادراتی توسعه یابند، طرحهای نیمهتمام به بهرهبرداری برسند و فرصتهای شغلی وعدهدادهشده محقق شوند.
پتروشیمی کرمانشاه به مدیریتی نیاز دارد که دستاوردهای مالی را به توسعه واقعی تبدیل کند؛ چراکه موفقیت یک بنگاه پتروشیمی نه فقط در ترازنامه و صورت سود و زیان، بلکه در میزان تولید، قدرت صادرات، سرعت اجرای پروژهها و مسئولیتپذیری در قبال اشتغال و اقتصاد منطقه سنجیده میشود.
https://sarkhatepetroshimi.ir/?p=28399