- نویسنده : openavijeh
- ۲۰ آبان ۱۴۰۵
- کد خبر 28385
- بدون نظر
- ایمیل
- پرینت
سایز متن /
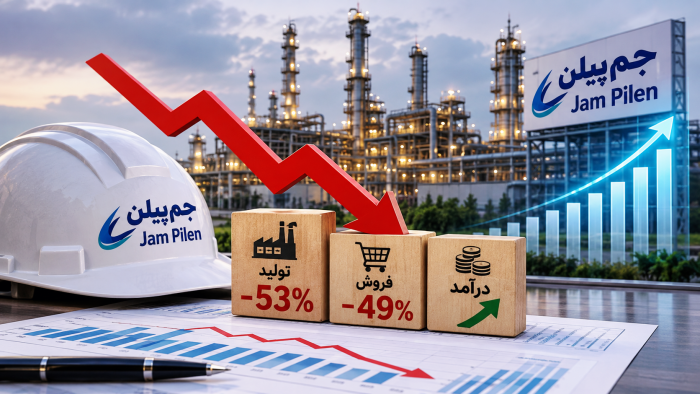
به گزارش سرخط پتروشیمی، رشد ۵۹ درصدی درآمد پتروشیمی جمپیلن در نیمه نخست سال ۱۴۰۵، در شرایطی رقم خورده که تولید شرکت بیش از ۵۳ درصد کاهش یافته است؛ تناقضی که ضرورت بازنگری در عملکرد مدیریتی و تفکیک رشد اسمی درآمد از ارزشآفرینی واقعی را مطرح میکند.
گزارش عملکرد ششماهه پتروشیمی جمپیلن تصویری دوگانه از وضعیت این شرکت ارائه میدهد؛ از یک سو درآمد عملیاتی با رشد نزدیک به ۵۹ درصدی از حدود ۹ هزار و ۵۴۰ میلیارد تومان به ۱۵ هزار و ۱۵۰ میلیارد تومان رسیده و از سوی دیگر، تولید شرکت از حدود ۱۲۰ هزار تن به ۵۵ هزار و ۶۰۰ تن کاهش یافته است. به عبارت دیگر، درآمد ریالی افزایش یافته، اما حجم تولید بیش از ۵۳ درصد افت کرده است.
این دوگانگی یک پرسش اساسی را پیش روی مدیریت مجموعه قرار میدهد: چگونه میتوان از رشد عملکرد اقتصادی سخن گفت، در حالی که ظرفیت تولید و میزان عرضه محصولات به بازار با چنین افتی مواجه شده است؟
واقعیت این است که افزایش درآمد ریالی در صنعت پتروشیمی الزاماً به معنای افزایش بهرهوری یا بهبود عملکرد عملیاتی نیست. رشد نرخ فروش محصولات، تغییرات قیمتهای جهانی، نرخ ارز و ترکیب محصولات فروختهشده میتوانند درآمد اسمی شرکت را افزایش دهند؛ حتی اگر حجم تولید و فروش کاهش پیدا کرده باشد.
در عملکرد جمپیلن نیز همین موضوع نیازمند بررسی دقیق است. وقتی مقدار فروش از حدود ۱۱۶ هزار و ۴۰۰ تن به ۵۹ هزار و ۸۰۰ تن رسیده و نزدیک به ۴۹ درصد کاهش یافته، رشد ۵۹ درصدی درآمد نمیتواند بهتنهایی مبنای ارزیابی مثبت عملکرد شرکت قرار گیرد.
البته افزایش نرخ فروش در شرایط اقتصادی و ارزی کشور یک واقعیت است، اما هنر مدیریت صنعتی در بهرهگیری از این فرصتها برای افزایش تولید، حفظ بازار و تقویت جایگاه رقابتی شرکت نمایان میشود؛ نه صرفاً ثبت ارقام بزرگتر در صورتهای مالی.
از سوی دیگر، توقف خطوط تولید در ماههای ابتدایی سال و بازگشت تدریجی آنها به مدار تولید در مردادماه، موضوعی نیست که بتوان بهسادگی از کنار آن عبور کرد. این وضعیت ضرورت پاسخگویی مدیریت درباره علل توقف تولید، نحوه مدیریت تعمیرات و تأمین خوراک و میزان آمادگی عملیاتی مجتمع را دوچندان میکند.
در چنین شرایطی، افزایش درآمد ریالی نمیتواند ضعف احتمالی در مدیریت تولید را پوشش دهد. شرکتی که بخش قابلتوجهی از توان تولیدی خود را از دست داده، باید توضیح دهد چه عواملی مانع استمرار تولید شده و چه برنامهای برای جبران کاهش تولید و بازگشت به سطح عملکرد سال گذشته دارد.
مسئله مهمتر، تفاوت میان رشد حسابداری درآمد و ارزشآفرینی واقعی در یک بنگاه صنعتی است. درآمد بالاتر زمانی به یک دستاورد اقتصادی پایدار تبدیل میشود که با تولید مستمر، فروش مقداری مناسب، حفظ بازارهای صادراتی، کنترل بهای تمامشده و افزایش بهرهوری همراه باشد.
در غیر این صورت، رشد اسمی درآمد ممکن است تصویری بزرگتر از واقعیت عملیاتی شرکت ارائه کند؛ تصویری که در آن ارقام مالی افزایش مییابند، اما توان تولیدی و قدرت رقابت مجموعه تضعیف میشود.
اکنون مدیریت جمپیلن باید به چند پرسش روشن پاسخ دهد: علت کاهش بیش از ۵۳ درصدی تولید در نیمه نخست سال چه بوده است؟ چرا مقدار فروش شرکت نزدیک به نصف کاهش یافته؟ چه سهمی از رشد درآمد ناشی از افزایش نرخ فروش و چه سهمی حاصل بهبود واقعی عملکرد عملیاتی است؟ و مهمتر از همه، چه برنامهای برای بازگرداندن ظرفیت تولید به سطح قابلقبول وجود دارد؟
پتروشیمی جمپیلن بهعنوان یکی از مجموعههای مهم زنجیره تولید محصولات پلیمری کشور، صرفاً با افزایش ارقام درآمدی ارزیابی نمیشود. مسئولیت مدیریت در چنین مجموعهای، حفظ ظرفیت تولید، جلوگیری از توقف خطوط، صیانت از بازارهای فروش و تبدیل داراییهای صنعتی به ارزش اقتصادی پایدار است.
در نهایت، افزایش درآمد زمانی افتخار مدیریتی محسوب میشود که پشتوانه آن تولید بیشتر، بهرهوری بالاتر و فروش پایدار باشد؛ نه اینکه درآمد رشد کند، اما تولید بیش از نصف کاهش یابد. در صنعت پتروشیمی، ترازنامه باید بازتاب عملکرد کارخانه باشد، نه جایگزین آن.
https://sarkhatepetroshimi.ir/?p=28385